升息來了,手上的貸款何去何從,讓這篇文章消除你的疑慮吧
聯準會昨天一口氣升息3碼,台灣也要跟著升息半碼,你是不是很擔心手上的房貸、信貸呢?
趕快來看看這篇,讓自己做好準備。
隨著最近的通膨指數公佈,聯準會這次超出預期的升息3碼,也讓市場從極少人認為今年會升超過13碼,到現在整個情勢反轉,變成幾乎沒人認為會低於13碼。
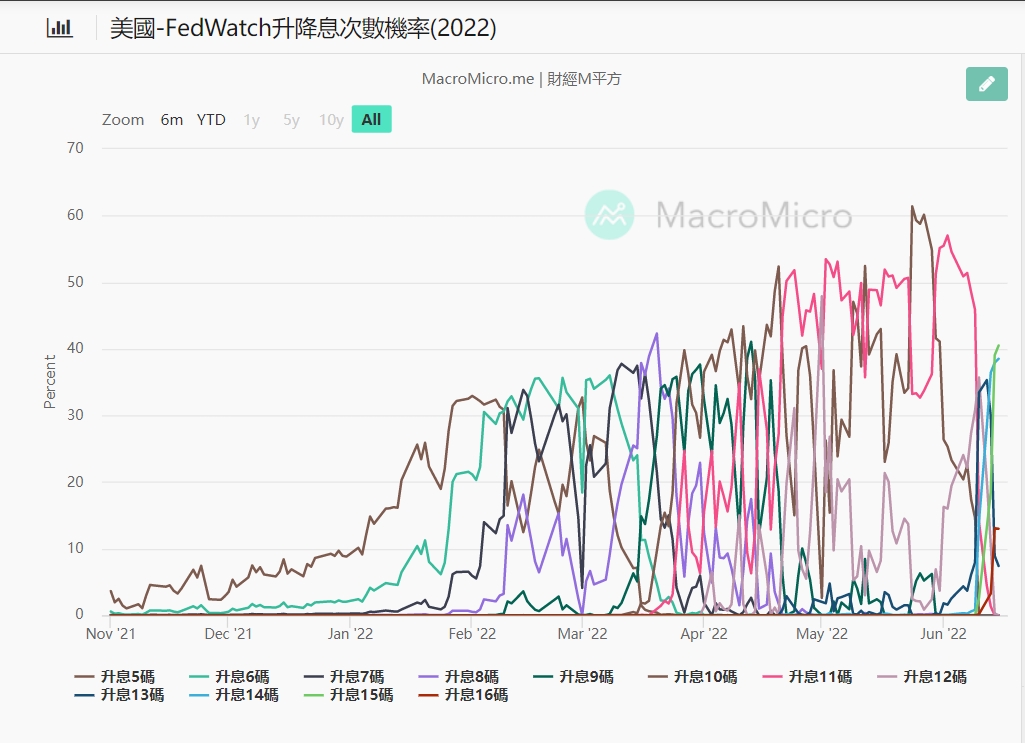
※資料來源:財經m平方網站
這篇文章會告訴你,升息對你的房貸會造成多少影響,同時也會告訴你,我認為不需要太過擔心的理由。
我們知道一碼是0.25%,大家最擔心的,想必是這對房貸月還款金額會造成多大的影響吧。
我們以30年期房貸,本息攤還來看,100萬每升1碼,每月還款金額會增加124元;同樣條件20年期的貸款,100萬每升1碼,每月還款金額會增加118元。
看得出來吧,年期越少每升息1碼影響就越小,你一定猜到了,7年期的信貸影響更小,百萬元/月只差了110元。
這個算法適用於大部分的利率,只要你的利息沒有高得離譄的話,大致都不會差太多。
如此不管是信貸或是房貸,你都可以很容易算出月還款金額會差多少錢了。
先說,台灣與美國的利率政策差距很大,美國升息13碼,不代表台灣也會升超過10碼,畢竟在2020年,美國降了6碼,台灣可是只降1碼。現在美國升3碼,台灣只升0.5碼也是剛好而已。
用悲觀的角度看,30年期總值1000萬的房貸,在升息4碼後大概會差5,000元,這也是筆不小的數目了。


你可能會問,一個月就差5000,為什麼你還會說不用太過擔心呢?
我的理由有以下3個:
- 首先,我們看到的是絕對金額,但能貸到一千萬的人(30年期),本來一個月就要還36,000左右,就算用上述的4碼來算,所佔比例也不是太高,可能會影響生活品質,但你現在看了這篇文章,應該可以利用之後的時間來調整,不至於會有太大問題才對。
- 再來,房貸並不是會永久上漲,就算調漲了4碼,以台灣的環境來說並不會維持太久,至少以房貸30年的存續期間,並不會是常態就是。
- 最後,現在的利率調整都還是市場預測,我們也看到了,市場預測在這幾天形成了大反轉,代表市場預測終究只是預測,我們不該看到升息就預設之後會一直升息下去,升息太劇烈的確會造成影響,但那終究是「有機率」發生的事,現在台灣已經回到疫情前的利率水準,不能說不會升到相較疫情前高3碼,但機率應該也不太高。
即使現在通膨數字、油價、原物料都居高不下,我們有理由相信還會繼續升息,但我們現在還有時間,就算升息了也不代表不會再降息,最重要的是,不要把「有機率」發生的事當成必然。
升息想起來很可怕,但我們只要做最好的準備,有最壞的打算,在台灣的升息幅度,真的不至於會讓你傾家盪產,不需要太𣏌人憂天。